Domain iiic.de kaufen?
Wir ziehen mit dem Projekt
iiic.de um.
Sind Sie am Kauf der Domain
iiic.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iiic.de kaufen?
Ist Kontieren Pflicht?
Ist Kontieren Pflicht? Die Kontierung von Geschäftsvorfällen ist in der Buchhaltung ein wichtiger Schritt, um die Finanztransaktionen eines Unternehmens ordnungsgemäß zu erfassen und zu dokumentieren. Ob die Kontierung gesetzlich vorgeschrieben ist, hängt von den jeweiligen gesetzlichen Vorschriften und den internen Richtlinien des Unternehmens ab. In der Regel ist eine ordnungsgemäße Kontierung jedoch notwendig, um die Buchhaltung transparent und nachvollziehbar zu gestalten und um einen korrekten Jahresabschluss zu erstellen. Eine sorgfältige Kontierung trägt somit maßgeblich zur finanziellen Integrität und Compliance eines Unternehmens bei. **
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **

Ähnliche Suchbegriffe für Kontieren
Top-Angebote
Produkte zum Begriff Kontieren:
-
Cobi Mirage IIICDie Mirage III ist ein einstrahliger Abfangjäger des französischen Flugzeugbauers Dassault Aviation aus dem Jahr 1958, der bis in die Gegenwart Verwendung findet. Die Allwetter-Variante Mirage IIIC war im Oktober 1960 die erste volloperative Version, von welcher Frankreichs Armée de l'Air 95 Stück bezog. Das Flugzeug verfügte über fünf Aussenlaststationen unter den Tragflächen und am Rumpf und konnte bis zu 4000 kg Kampfmittel mitführen. Im Rumpf waren zudem zwei 30 mm Revolverkanonen GIAT DEFA 552 mit je 125 Schuss integriert. Modell mit 375 Teilen, bedruckten Blöcken und beweglichen Elementen. Modellmasse (LxBxH): 31,5 x 18 x 11,5 cm.40,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
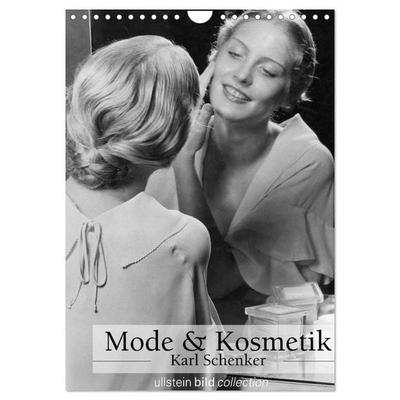
Mode und Kosmetik - Karl Schenker (Wandkalender 2027 DIN A4 hoch), CALVENDO MonatskalenderFotografien Aus Der Weltbekannten Ullstein Bild Collection In Berlin Präsentieren Ein Lebendiges Panorama Der Epoche. Meisterstücke Der Pressefotografie Und Herausragende Zeitzeugnisse Bieten Neue Und Abwechslungsreiche Einblicke In Das Lebensgefühl...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
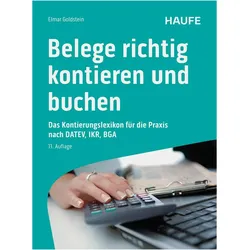
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Kontieren?
Was versteht man unter Kontieren? Kontieren bezieht sich auf den Prozess der Zuordnung von Buchungsvorgängen zu bestimmten Konten in der Buchhaltung. Dabei werden Einnahmen, Ausgaben und andere finanzielle Transaktionen entsprechend den Konten zugeordnet, um eine ordnungsgemäße Buchführung zu gewährleisten. Durch das Kontieren wird sichergestellt, dass alle Transaktionen korrekt erfasst und in den richtigen Konten verbucht werden. Dies ermöglicht eine klare und strukturierte Darstellung der finanziellen Lage eines Unternehmens. Ein korrektes Kontieren ist daher entscheidend für die Genauigkeit und Transparenz der Buchführung. **
-
Was ist Kontieren von belegen?
Was ist Kontieren von Belegen? Das Kontieren von Belegen bezeichnet den Prozess, bei dem Buchhalter oder Finanzexperten die Informationen auf einem Beleg analysieren und in die entsprechenden Konten im Buchhaltungssystem eintragen. Dabei werden die Beträge den richtigen Kostenstellen, Projekten oder Konten zugeordnet, um eine korrekte Verbuchung zu gewährleisten. Dieser Schritt ist entscheidend für die Genauigkeit und Vollständigkeit der Buchführung eines Unternehmens. Durch das Kontieren von Belegen können Unternehmen ihre finanzielle Situation besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Ist das Kontieren von Belegen Pflicht?
Ist das Kontieren von Belegen Pflicht? Das Kontieren von Belegen ist in der Regel notwendig, um die Buchführung korrekt und nachvollziehbar zu gestalten. Es dient dazu, Einnahmen und Ausgaben den richtigen Konten zuzuordnen und somit eine ordnungsgemäße Buchführung sicherzustellen. In vielen Ländern gibt es gesetzliche Vorschriften, die das Kontieren von Belegen vorschreiben, um eine transparente und nachvollziehbare Buchführung zu gewährleisten. Unternehmen sollten daher sicherstellen, dass ihre Belege ordnungsgemäß kontiert werden, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Kontieren in der Buchhaltung?
Was bedeutet Kontieren in der Buchhaltung? Kontieren in der Buchhaltung bezieht sich auf die Zuordnung von Geschäftsvorfällen zu den entsprechenden Konten im Kontenrahmen. Dabei werden die Transaktionen nach bestimmten Kriterien wie Kontoart, Kostenstelle oder Kostenart klassifiziert. Durch das Kontieren wird sichergestellt, dass die Buchungen korrekt und übersichtlich erfasst werden. Es ist ein wichtiger Schritt im Buchhaltungsprozess, um die Finanzdaten eines Unternehmens ordnungsgemäß zu dokumentieren und auszuwerten. Ein korrektes Kontieren ist entscheidend für die Erstellung von aussagekräftigen Abschlüssen und Berichten. **


Wie lautet die Reihenfolge beim Kontieren einer Rechnung?
Die Reihenfolge beim Kontieren einer Rechnung ist in der Regel wie folgt: Zuerst wird die Rechnungsnummer und das Rechnungsdatum notiert, dann folgt die Angabe des Lieferanten oder Dienstleisters. Anschließend werden die einzelnen Positionen der Rechnung aufgeführt und mit den entsprechenden Kontennummern versehen. Zum Schluss wird der Gesamtbetrag der Rechnung vermerkt. **
Wie kontieren Sie in Ihrem Unternehmen Einnahmen und Ausgaben? Welche Methode verwenden Sie für die Kontierung von Geschäftstransaktionen?
Wir verwenden die doppelte Buchführung, um Einnahmen und Ausgaben zu kontieren. Jede Transaktion wird in entsprechende Konten gebucht, um eine genaue Aufzeichnung unserer finanziellen Aktivitäten zu gewährleisten. Die Kontierung erfolgt nach den Grundsätzen des HGB und unter Berücksichtigung der steuerlichen Vorschriften. **
Top-Angebote
Produkte zum Begriff Kontieren:
-
Belege richtig kontieren und buchen, Fachbücher von Elmar GoldsteinDas Fachbuch "Belege richtig kontieren und buchen" von Elmar Goldstein bietet eine umfassende Anleitung zur korrekten Kontierung und Buchung von Belegen. Es behandelt 97 typische Buchungsfälle, die von Arbeitskleidung bis zu Zinserträgen reichen. Zu jedem Fall wird ein Original-Beleg abgebildet, der mit dem entsprechenden Buchungssatz und rechtlichen Hinweisen ergänzt wird. Diese Struktur hilft, häufige Kontierungsfehler zu vermeiden und bietet eine praxisnahe Unterstützung für die tägliche Buchführung. Die 11. Auflage für das Jahr 2025 enthält aktualisierte DATEV-Kontenrahmen und neue Buchungsbelege, die den aktuellen rechtlichen Anforderungen entsprechen. Zudem werden wichtige Aspekte wie die Belegbearbeitung, Aufzeichnungspflichten und praktische Arbeitshilfen behandelt, um eine rechtssichere Buchführung zu gewährleisten.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cobi Mirage IIICDie Mirage III ist ein einstrahliger Abfangjäger des französischen Flugzeugbauers Dassault Aviation aus dem Jahr 1958, der bis in die Gegenwart Verwendung findet. Die Allwetter-Variante Mirage IIIC war im Oktober 1960 die erste volloperative Version, von welcher Frankreichs Armée de l'Air 95 Stück bezog. Das Flugzeug verfügte über fünf Aussenlaststationen unter den Tragflächen und am Rumpf und konnte bis zu 4000 kg Kampfmittel mitführen. Im Rumpf waren zudem zwei 30 mm Revolverkanonen GIAT DEFA 552 mit je 125 Schuss integriert. Modell mit 375 Teilen, bedruckten Blöcken und beweglichen Elementen. Modellmasse (LxBxH): 31,5 x 18 x 11,5 cm.40,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Kontieren Pflicht?
Ist Kontieren Pflicht? Die Kontierung von Geschäftsvorfällen ist in der Buchhaltung ein wichtiger Schritt, um die Finanztransaktionen eines Unternehmens ordnungsgemäß zu erfassen und zu dokumentieren. Ob die Kontierung gesetzlich vorgeschrieben ist, hängt von den jeweiligen gesetzlichen Vorschriften und den internen Richtlinien des Unternehmens ab. In der Regel ist eine ordnungsgemäße Kontierung jedoch notwendig, um die Buchhaltung transparent und nachvollziehbar zu gestalten und um einen korrekten Jahresabschluss zu erstellen. Eine sorgfältige Kontierung trägt somit maßgeblich zur finanziellen Integrität und Compliance eines Unternehmens bei. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Was versteht man unter Kontieren?
Was versteht man unter Kontieren? Kontieren bezieht sich auf den Prozess der Zuordnung von Buchungsvorgängen zu bestimmten Konten in der Buchhaltung. Dabei werden Einnahmen, Ausgaben und andere finanzielle Transaktionen entsprechend den Konten zugeordnet, um eine ordnungsgemäße Buchführung zu gewährleisten. Durch das Kontieren wird sichergestellt, dass alle Transaktionen korrekt erfasst und in den richtigen Konten verbucht werden. Dies ermöglicht eine klare und strukturierte Darstellung der finanziellen Lage eines Unternehmens. Ein korrektes Kontieren ist daher entscheidend für die Genauigkeit und Transparenz der Buchführung. **
-
Was ist Kontieren von belegen?
Was ist Kontieren von Belegen? Das Kontieren von Belegen bezeichnet den Prozess, bei dem Buchhalter oder Finanzexperten die Informationen auf einem Beleg analysieren und in die entsprechenden Konten im Buchhaltungssystem eintragen. Dabei werden die Beträge den richtigen Kostenstellen, Projekten oder Konten zugeordnet, um eine korrekte Verbuchung zu gewährleisten. Dieser Schritt ist entscheidend für die Genauigkeit und Vollständigkeit der Buchführung eines Unternehmens. Durch das Kontieren von Belegen können Unternehmen ihre finanzielle Situation besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Kontieren
-
Mode und Kosmetik - Karl Schenker (Wandkalender 2027 DIN A4 hoch), CALVENDO MonatskalenderFotografien Aus Der Weltbekannten Ullstein Bild Collection In Berlin Präsentieren Ein Lebendiges Panorama Der Epoche. Meisterstücke Der Pressefotografie Und Herausragende Zeitzeugnisse Bieten Neue Und Abwechslungsreiche Einblicke In Das Lebensgefühl...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tragner, Eva: Kräuter KosmetikKräuter Kosmetik , Schönheit aus dem eigenen Kräutergarten ¿ Über 200 einfache und praktische Naturkosmetikrezepte ¿ Leicht erhältliche Zutaten, oft sogar aus dem eigenen Garten ¿ Vom Haarshampoo bis zum Fußspray Der Untertitel ist Programm: In über 200 Rezepten werden im Handumdrehen natürliche Pflege- und Kosmetikprodukte von Kopf bis Fuß mit der Kraft heimischer Kräuter für den persönlichen täglichen Bedarf selbst hergestellt: Haarshampoos, Spülungen, Pflege für das Gesicht und den Bart, Augencreme und dekorative Kosmetik, Zahnputzpulver, Deosprays, Dusch- und Badezusätze, Bodylotions, Salben, Cremen, Fluids bis hin zu Fußbädern, -sprays und vieles mehr. Viele Zusatzinformationen über die verwendeten Rohstoffe und die spezielle Wirkung der jeweils enthaltenen Kräuter (z. B. straffend, zellerneuernd), die richtige Anwendung des Produkts sowie Tipps und Tricks runden jedes Rezept ab. Die Hauptzutaten, die Kräuter, stammen aus unserem "persönlichen Kosmetiksalon": dem Garten und der Wiese. Alle weiteren Zutaten sind einfach im Supermarkt, in der Drogerie oder der Apotheke erhältlich. Den Abschluss des Buches bildet die Antwort auf die Frage, welche Kräuter für welchen Hauttyp geeignet sind - mit besonderem Blick auf die Sekundären Pflanzenwirkstoffe. , Kabel & Drähte > Autoelektrik , Erscheinungsjahr: 20220419, Produktform: Leinen, Autoren: Tragner, Eva, Seitenzahl/Blattzahl: 264, Abbildungen: Durchgehend farbig bebildert, Keyword: Haarpflege selber machen; Naturkosmetik; Trockenshampoo selbst herstellen; natürliche Gesichtspflege; natürliche Kosmetikprodukte; natürliches Haarshampoo; natürliche Pflegeprodukte; natürlicher Sonnenschutz; Kosmetik aus Kräutern; natürliche Kosmetik; Gesichtsmaske selbst herstellen; Kosmetik selber machen; Naturkosmetik selbst machen; Natürliche Pflege; natürliche Haarpflege; Natürliche Hautpflege; Naturkosmetikrezepte; Haarpflege selbst machen; Gesichtspflege seber machen; Naturkosmetik selber machen; Haarshampoo selbst herstellen; Shampoo selbst herstellen; Naturparfüm, Fachschema: Kosmetik / Schön~Schönheit (Kosmetik) - Schönheitspflege, Thema: Entdecken, Warengruppe: TB/Schönheit/Kosmetik, Fachkategorie: Kosmetik, Haare und Beauty, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Leopold Stocker Verlag GmbH, Länge: 253, Breite: 188, Höhe: 23, Gewicht: 992, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 275850030,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mode und Kosmetik - Karl Schenker (Tischkalender 2027 DIN A5 hoch), CALVENDO MonatskalenderFotografien Aus Der Weltbekannten Ullstein Bild Collection In Berlin Präsentieren Ein Lebendiges Panorama Der Epoche. Meisterstücke Der Pressefotografie Und Herausragende Zeitzeugnisse Bieten Neue Und Abwechslungsreiche Einblicke In Das Lebensgefühl...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das Kontieren von Belegen Pflicht?
Ist das Kontieren von Belegen Pflicht? Das Kontieren von Belegen ist in der Regel notwendig, um die Buchführung korrekt und nachvollziehbar zu gestalten. Es dient dazu, Einnahmen und Ausgaben den richtigen Konten zuzuordnen und somit eine ordnungsgemäße Buchführung sicherzustellen. In vielen Ländern gibt es gesetzliche Vorschriften, die das Kontieren von Belegen vorschreiben, um eine transparente und nachvollziehbare Buchführung zu gewährleisten. Unternehmen sollten daher sicherstellen, dass ihre Belege ordnungsgemäß kontiert werden, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Kontieren in der Buchhaltung?
Was bedeutet Kontieren in der Buchhaltung? Kontieren in der Buchhaltung bezieht sich auf die Zuordnung von Geschäftsvorfällen zu den entsprechenden Konten im Kontenrahmen. Dabei werden die Transaktionen nach bestimmten Kriterien wie Kontoart, Kostenstelle oder Kostenart klassifiziert. Durch das Kontieren wird sichergestellt, dass die Buchungen korrekt und übersichtlich erfasst werden. Es ist ein wichtiger Schritt im Buchhaltungsprozess, um die Finanzdaten eines Unternehmens ordnungsgemäß zu dokumentieren und auszuwerten. Ein korrektes Kontieren ist entscheidend für die Erstellung von aussagekräftigen Abschlüssen und Berichten. **
-
Wie lautet die Reihenfolge beim Kontieren einer Rechnung?
Die Reihenfolge beim Kontieren einer Rechnung ist in der Regel wie folgt: Zuerst wird die Rechnungsnummer und das Rechnungsdatum notiert, dann folgt die Angabe des Lieferanten oder Dienstleisters. Anschließend werden die einzelnen Positionen der Rechnung aufgeführt und mit den entsprechenden Kontennummern versehen. Zum Schluss wird der Gesamtbetrag der Rechnung vermerkt. **
-
Wie kontieren Sie in Ihrem Unternehmen Einnahmen und Ausgaben? Welche Methode verwenden Sie für die Kontierung von Geschäftstransaktionen?
Wir verwenden die doppelte Buchführung, um Einnahmen und Ausgaben zu kontieren. Jede Transaktion wird in entsprechende Konten gebucht, um eine genaue Aufzeichnung unserer finanziellen Aktivitäten zu gewährleisten. Die Kontierung erfolgt nach den Grundsätzen des HGB und unter Berücksichtigung der steuerlichen Vorschriften. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.